Si va signar un acord de reducció de la clàusula sòl en document privat amb la seva entitat financera per rebaixar l’interès de la hipoteca, és possible anul·lar-lo. Molts consumidors creuen que, en haver signat una rebaixa, van perdre el dret a reclamar. Tanmateix, la jurisprudència actual obre una porta clara per invalidar aquests documents. En aquest article analitzem com pot recuperar els seus diners a partir de la recent Sentència núm. 273/2026 de l’Audiència Provincial de Barcelona, obtinguda per BBS Abogados.
Què és un acord de reducció de la clàusula sòl i per què és nul?
Un acord de reducció de la clàusula sòl és un contracte de novació en què el banc ofereix rebaixar el límit mínim d’interès. A canvi, l’entitat sol exigir que el client renunciï a emprendre accions legals en el futur.
Tanmateix, aquests pactes sovint no tenen la transparència necessària. El Tribunal Suprem i el TJUE estableixen que el consumidor ha d’entendre les conseqüències econòmiques reals del que signa. Si el banc no li va explicar quants diners perdia en no recuperar el que havia pagat de més, l’acord es pot impugnar.
Què diu la Sentència 273/2026 sobre l’acord de reducció de la clàusula sòl?
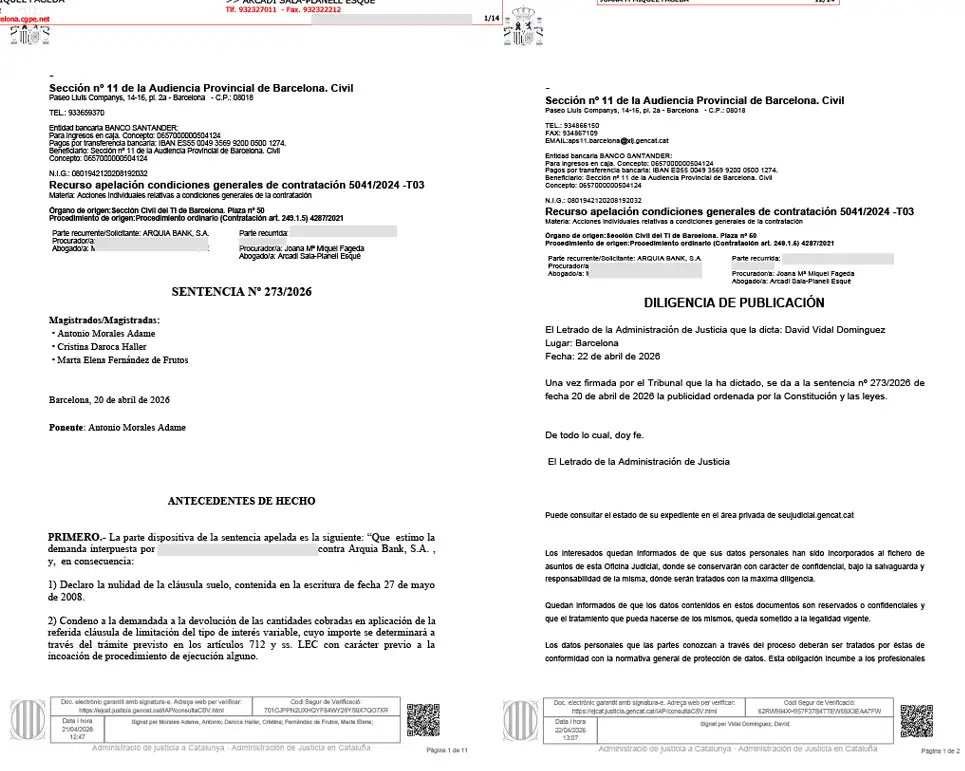
La sentència de l’Audiència Provincial de Barcelona (Secció 11a) del 20 d’abril de 2026 és fonamental. En aquest cas, l’entitat Arquia Bank, S.A. va recórrer una sentència prèvia que declarava nul·la la seva clàusula sòl.
És vàlida la renúncia d’accions en un acord de reducció de la clàusula sòl?
El tribunal analitza si un acord transaccional impedeix reclamar. La sentència determina que, tot i que la novació (rebaixar l’interès) pugui ser vàlida, el pacte de renúncia d’accions sol ser nul, especialment si no es posa a disposició del consumidor la informació necessària per fer un càlcul aproximat de les quantitats a què renuncia.
Quina informació li havia de donar el banc?
La justícia exigeix que el professional lliuri totes les dades necessàries. Per tant, el banc ha de comunicar l’import concret pagat de més abans de la signatura. En el cas analitzat, l’Audiència va confirmar la nul·litat perquè no constava que l’entitat hagués facilitat informació prèvia sobre la transcendència de la clàusula.
Quins interessos pot reclamar amb el seu acord de reducció de la clàusula sòl?
La restitució no inclou només el capital principal. Té dret a percebre l’interès legal del diner des del moment en què es va fer cada cobrament indegut.
La sentència remarca que qualificar una clàusula d’abusiva equival a la mala fe del banc. Per tant, els interessos es meriten des de la data de cada pagament, amb independència de quan presenti la reclamació.
És el control de transparència la clau per anul·lar el seu acord de reducció de la clàusula sòl?
Efectivament. La transparència no és només gramatical. El tribunal avalua si el consumidor va entendre que, tot i que l’interès era variable, hi havia un límit mínim que li impedia beneficiar-se de les baixades de l’euríbor.
Si la clàusula estava «emmascarada» entre fórmules financeres complexes, el jutge en declararà la nul·litat. La informació precontractual és l’eina que permet comparar ofertes, i la seva absència és letal per a la validesa del contracte bancari.
Per què triar BBS Abogados per a la seva reclamació bancària?
Triar l’assessorament adequat determina l’èxit del seu cas. A BBS Abogados som especialistes en dret bancari. Com a «boutique jurídica», oferim un tracte exclusiu i altament especialitzat. El nostre despatx se centra en el dret bancari i financer i té més de 25 anys d’experiència. A més, la nostra presència constant als mitjans de comunicació avala la nostra trajectòria. Som un despatx pioner a Espanya, amb oficina a Barcelona i actuació a tot l’Estat.